中國房地產市場在“房住不炒”的定位下經歷深度調整,而保障性租賃住房正成為政策發力點。2023年以來,中國人民銀行(央行)通過專項再貸款、信貸支持等貨幣政策工具,引導金融機構加大對保障性租賃住房的支持力度,被市場形象地稱為“央媽開閘”。這一舉措不僅為住房租賃市場注入流動性,更可能重塑房地產行業的發展邏輯,開辟一條全新的賽道。
一、政策背景:從“居者有其屋”到“租購并舉”
長期以來,中國住房體系偏重銷售,租賃市場發展相對滯后。隨著城鎮化進程進入下半場,新市民、青年人等群體的住房困難問題凸顯。2021年國務院辦公廳發布《關于加快發展保障性租賃住房的意見》,明確保障性租賃住房基礎制度和支持政策。央行隨后推出保障性租賃住房貸款支持計劃,在部分城市試點,通過低成本資金鼓勵市場主體收購存量房屋用于租賃。2023年,央行設立1000億元租賃住房貸款支持計劃,在重慶、濟南、鄭州等8個試點城市落地,支持專業化規模化住房租賃企業發展。這一系列動作標志著政策重心從需求端刺激轉向供給端結構優化。
二、央媽“開閘”的實質:定向滴灌,而非大水漫灌
與以往房地產調控中的全面降準降息不同,此次央行支持具有明顯的結構性特征。一是資金用途定向:貸款支持計劃明確用于收購存量住房并轉為保障性租賃住房,既消化庫存又增加供給;二是利率優惠:試點貸款利率不高于同期限LPR減20個基點,顯著降低企業融資成本;三是主體限制:主要支持專業化、規模化的住房租賃企業,避免資金流入傳統開發環節。這種“定向滴灌”體現了政策思路的轉變:從刺激增量開發轉向盤活存量、培育租賃運營能力。
三、新賽道的開啟:房地產發展模式的轉型
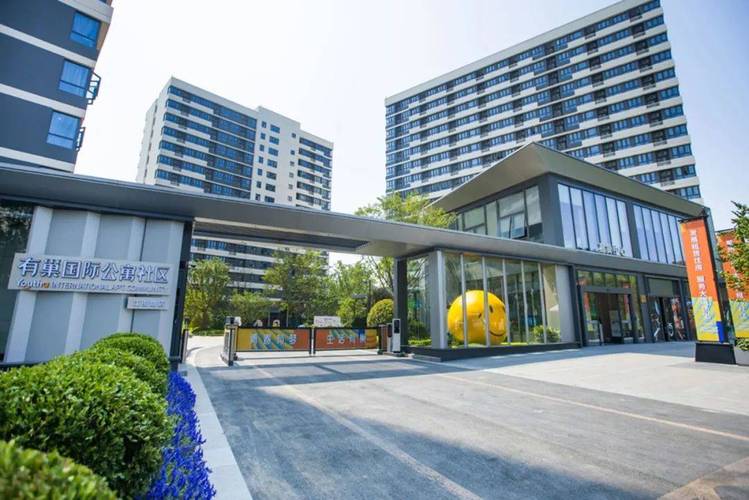
保障性租賃住房的興起,可能為房地產行業帶來多重變革。它推動行業從“開發銷售”向“運營服務”轉型。過去房企依賴高周轉、高杠桿模式,而在租賃賽道,企業需要深耕精細化運營,通過長期持有獲取穩定現金流。保障性租賃住房REITs(不動產投資信托基金)的推出為退出渠道提供了可能,形成“投融管退”閉環,吸引社會資本參與。再次,存量盤活成為新增長點,試點城市通過收購市場閑置房源轉化為保障性租賃住房,既緩解庫存壓力,又避免重復建設。租賃住房與城市更新、產業園區配套相結合,催生新的社區生態和消費場景。
四、現實挑戰:盈利模式與市場磨合
盡管前景廣闊,但保障性租賃住房的可持續發展仍面臨挑戰。其一,租金回報率偏低,核心城市租金收益率普遍在1.5%-2%左右,覆蓋資金成本存在壓力,需依賴長期低成本資金和財政補貼。其二,供需匹配難度大,保障性租賃住房面向新市民、青年人,選址需貼近就業中心,而存量房源可能分布在郊區,錯配風險較高。其三,運營能力短板,傳統房企缺乏租賃運營經驗,需要培育專業團隊。其四,政策協同有待加強,土地、財稅、金融等配套政策需進一步細化落地。
五、未來展望:穩中求進,探索新模式
央行“開閘”是信號,更是起點。保障性租賃住房有望在以下方面實現突破:一是擴大試點范圍,將更多城市納入貸款支持計劃;二是完善REITs市場,推動更多保障性租賃住房項目發行REITs,形成良性循環;三是鼓勵多元化主體參與,包括房企、住房租賃企業、金融機構等,探索“租購并舉”下的混合經營模式;四是強化數字化管理,通過平臺化運營提升供需匹配效率。
可以預見,在政策與金融的雙重加持下,保障性租賃住房不僅是住房保障體系的補充,更可能成為房地產行業新賽道,推動行業從“高負債、高杠桿、高周轉”的舊模式,轉向“輕資產、重運營、穩收益”的新范式。這條新賽道的培育需要耐心與智慧,既要發揮市場機制,又要守住民生底線,最終實現住有所居、居有所安的目標。