碧桂園發布首單規模達百億元的住房租賃REITs(不動產投資信托基金),引發市場廣泛關注。這一動作不僅創下住房租賃領域單筆REITs的規模紀錄,也讓“租賃巨頭即將誕生”的討論再度升溫。在政策持續推動“租購并舉”的背景下,碧桂園此舉究竟是短期融資創新,還是長期戰略轉型的信號?本文從事件背景、模式解析、行業影響與潛在挑戰四個維度展開分析。
一、事件背景:政策窗口與房企轉型的交匯
住房租賃REITs并非新鮮事物。自2021年國家發改委將保障性租賃住房納入REITs試點范圍以來,已有多個保租房REITs產品落地。但碧桂園此次百億級單筆發行,在規模上顯著超越此前同類產品,且底層資產以市場化租賃住房為主,兼具保障屬性與商業可持續性。這背后有三重推力:其一,中央經濟工作會議連續強調“加快構建房地產發展新模式”,租賃被列為重要抓手;其二,房企傳統開發業務利潤率收窄,存量運營成為新增長極;其三,REITs工具為長周期、重資產的租賃業務提供了退出通道,破解了“投融管退”閉環難題。
二、模式解析:百億REITs的底層邏輯
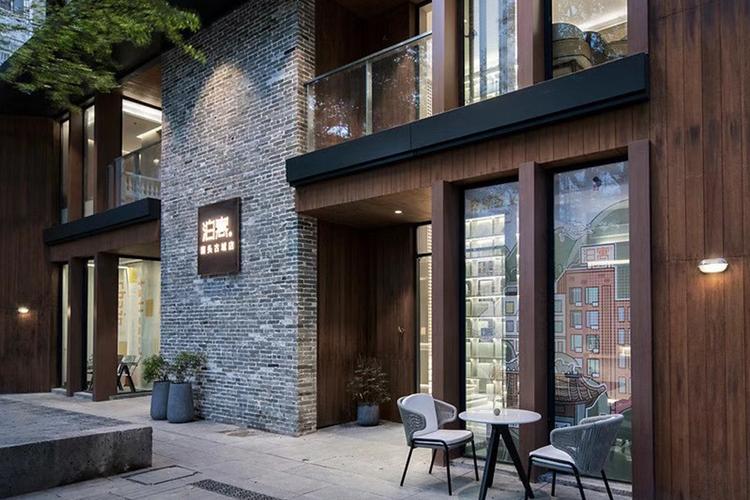
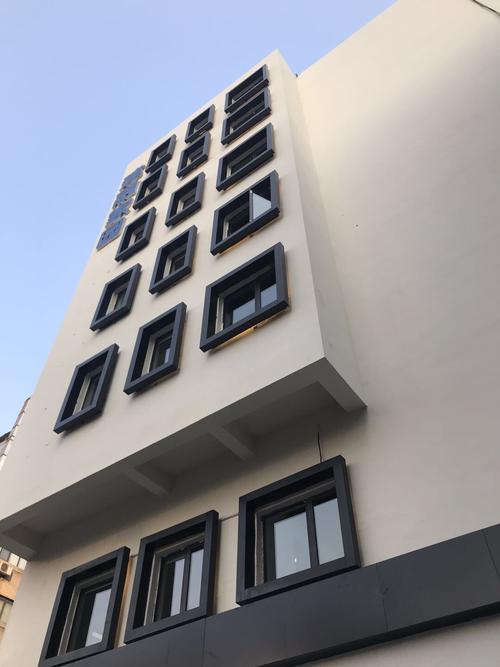
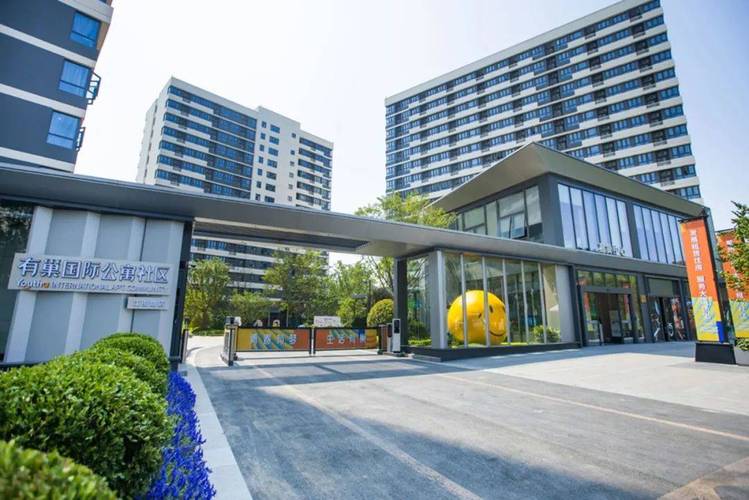
碧桂園此次REITs的底層資產預計為其自持的租賃住房項目,分布于核心一二線城市。從交易結構看,可能采用“私募基金+公募REITs”或直接公募形式,通過將成熟運營的租賃資產打包上市,實現存量資產盤活。與開發銷售模式不同,REITs強調穩定現金流分派,這要求底層項目具備較高的出租率與租金收益率。據悉,碧桂園在長租公寓領域已布局“碧家國際社區”等品牌,積累了數萬間房源運營經驗,為REITs提供了資產儲備。百億規模意味著其需整合多個項目形成資產池,這對資產篩選、運營標準化和財務透明度提出更高要求。
三、行業影響:從“開發商”到“租賃巨頭”的躍遷
若該REITs成功發行并持續擴募,碧桂園有望在住房租賃賽道形成規模化優勢。一方面,REITs資金可反哺新項目收購與建設,加速房源擴張;另一方面,公開市場監督將倒逼運營效率提升,形成品牌溢價。更深遠的影響在于,這為房企轉型提供了可復制的資本路徑——通過REITs將“沉淀資產”轉化為“流動資本”,從重資產持有轉向輕資產運營與資產管理。對行業而言,頭部房企的示范效應可能帶動更多企業跟進,推動住房租賃市場從分散走向集中,租賃巨頭雛形初現。
四、潛在挑戰與理性審視
“租賃巨頭”的誕生并非一蹴而就。REITs發行需滿足監管對資產質量、現金流分派率(通常不低于4%)等硬性要求,當前租賃住房租金回報率在部分城市仍偏低,可能影響分派能力;百億規模對資產分散度要求高,若底層資產集中于少數項目,抗風險能力存疑;再次,市場對房企背景的REITs存在信用審視,需在信息披露與治理結構上更趨嚴謹。租賃住房的民生屬性與資本回報的平衡,仍是長期課題。
碧桂園百億住房租賃REITs的推出,是房企探索新發展模式的重要實驗。它既展示了REITs工具在盤活存量、引導資本進入租賃領域的潛力,也提醒市場:真正的“租賃巨頭”不僅取決于規模,更取決于可持續的運營能力與穩健的資本循環。若該REITs能順利落地并持續擴募,或將為中國住房租賃市場打開新的想象空間,但“巨頭”之名仍需時間與業績檢驗。